Ankerはなぜ広がり、CIOはなぜ深掘りするのか——充電市場から見える2社の成長方法
同じ充電市場で知られるAnkerとCIOは、成長するときに何を次へ使ってきたのか。公開資料から、ブランド・販路を広げるAnkerと、充電・周辺機器の開発課題を深めるCIOを読み解きます。
公開:2026.08.22
当サイトはアフィリエイト広告を利用しています。
目次を開く目次を閉じる
AnkerとCIOは、充電器やモバイルバッテリーを探す場面で並べて語られやすい。けれど、会社として見れば、成長した後に増やしてきたものは同じではありません。
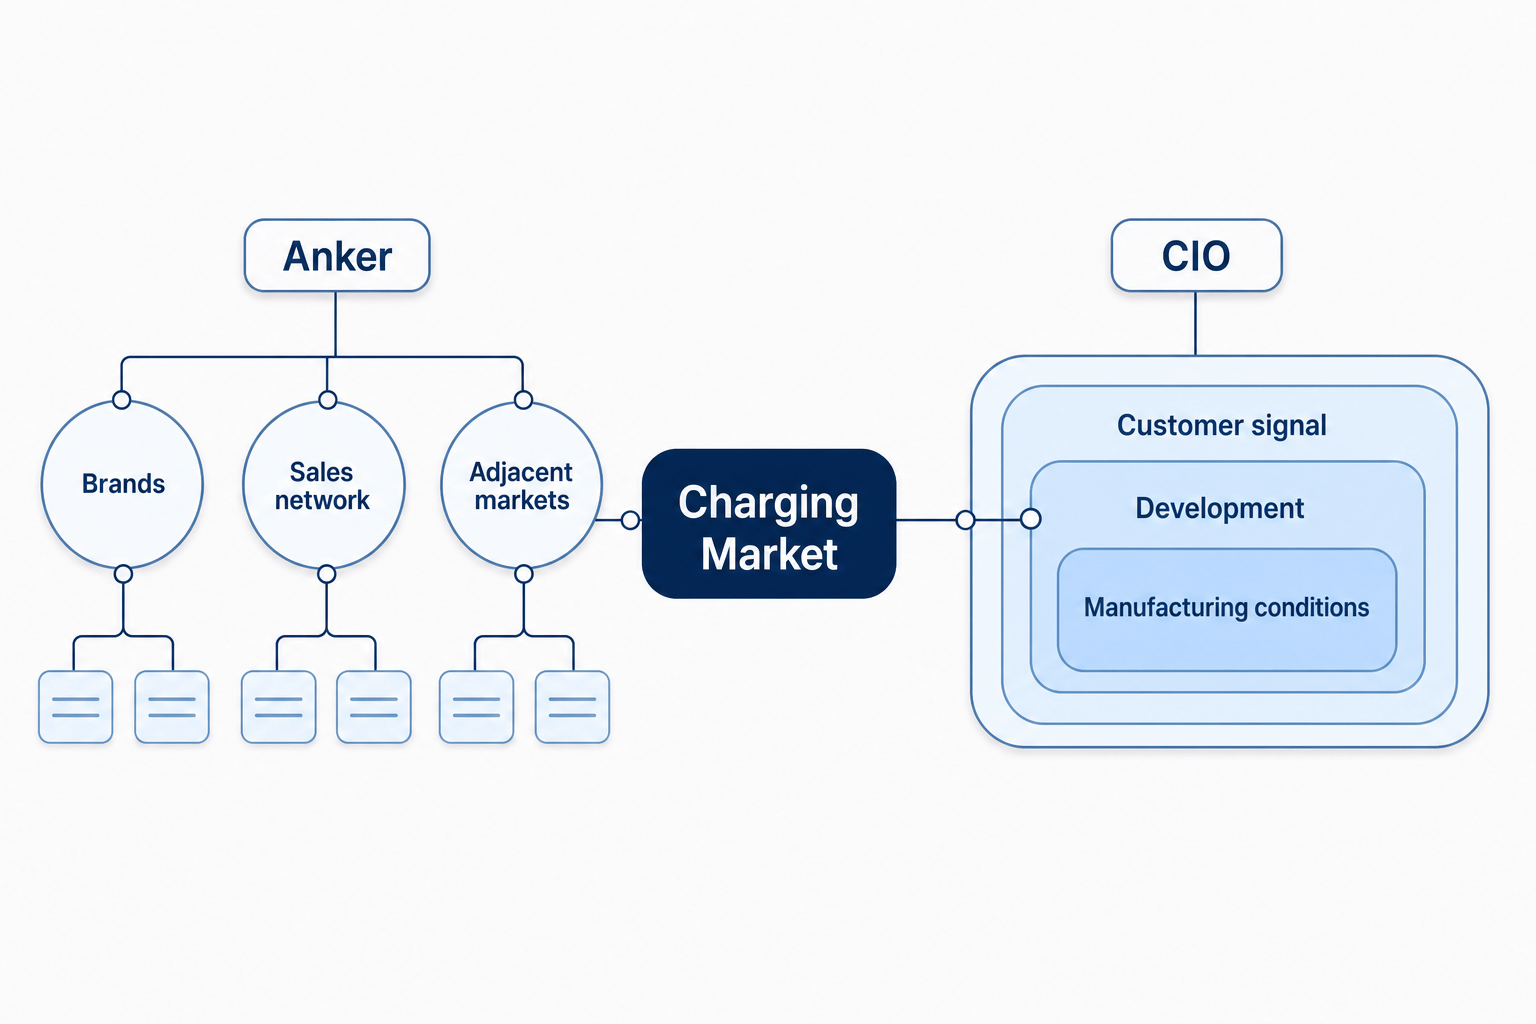
Ankerは充電・蓄電を大きな事業として残しながら、スマートホーム、音響・映像、家庭用エネルギーへ対象を広げています。CIOはEC販売から始まり、卸、クラウドファンディング、直営店も加えつつ、充電・周辺機器の企画、熱、部品、製造にまで課題を広げようとしています。
同じ充電市場から成長した2社は、なぜ異なる方向へ事業を広げているのでしょうか。
同じ充電市場にいる2社は、出発点から同じではない
Anker Innovationsは2011年にYang Meng(Steven Yang)が創業しました。創業前にGoogleでアルゴリズムエンジニアを務めたYangは、現在も創業者・会長として公式サイトに紹介されています。Anker Japanは、同グループが創業当初からD2Cを採用し、米国、日本、欧州で販売を伸ばしてきたと説明します。
CIOの出発点は2015年のECサイト「町のお店」です。スマートフォンとアクセサリを販売し、2017年に株式会社CIOを設立。同年に自社で企画、開発、製造、販売を始めました。代表挨拶では、創業当初は2人で自社EC中心の輸入販売・OEM販売をしていたと説明しています。
二社にECという共通点はあります。しかしAnkerは早くから複数地域へ自社ブランドを届ける販売を育て、CIOは販売の中で見えた周辺機器の不便を自社開発へつなげてきました。後に何を増やすかを見るには、この違いから始める必要があります。
Ankerは充電・蓄電を基盤に、隣接市場を増やしている
Ankerが充電器から別の市場へ移った、と捉えるのは正確ではありません。2025年のAnker Innovations連結売上高のうち、充電・蓄電は50.47%を占める最大の領域です。モバイル充電と家庭用蓄電を扱い続けながら、スマートホーム、音響・映像も三つの中核領域に置いています。
同社の年次報告書は、多品類の製品群で単一品類への依存を下げる方針を説明しています。R&D投資は28.93億元、R&D人員は3,549人で、いずれもグループ全体の数値です。地域や事業領域をまたぐ技術融合・知識共有にも取り組むと記しています。これは、充電だけの技術力を他の製品へそのまま移すという話ではありません。複数の事業を運営するための開発体制を置いている、という事実です。
販売の仕組みも広がっています。2025年の売上はオンラインが70.22%、海外が96.62%。自社サイト、主要なECモール、実店舗を組み合わせ、複数地域で販売しています。Anker SOLIXでは、ポータブル電源に加えて家庭用太陽光・蓄電やEV充電までを対象にしました。充電・蓄電で築いたブランドと販売網を、電力を使う別の場面へ広げる動きとして読むことができます。
CIOは充電・周辺機器の課題を掘り下げている
CIOの代表挨拶には、スマートフォンなどの端末が変化する一方、充電器などの周辺機器は変化が乏しいと感じたことが、自社製品を作る動機になったとあります。2018年には自社で企画・開発したモバイルバッテリーを発売し、その後は充電器、ワイヤレス充電、電源タップ、ケーブルを含む周辺機器を展開してきました。
クラウドファンディングは、販売方法だけでなく顧客と接する場所にもなっています。CIOは、2022年に始めた2ポート充電器へ8,000人を超える応援購入があり、後継機では先行品に寄せられた声を踏まえたと公式に説明しています。この一例だけで、すべての製品仕様が顧客の声から決まるとは言えません。ただ、同社が要望を次の充電器の改善理由として公開していることは確認できます。
2026年に公表した国産充電器プロジェクトでは、日本の工場を介した製造、熱設計、出力を維持する設計、部品選定を扱います。同社自身、日本で製品化までの流れを一から作るには時間とコストがかかり、国内部品の採用範囲も調整中だと説明しています。プロジェクトは製品化前の段階で、充電器を作る条件そのものを検討しています。
違うのは、既存の資産を使う方向
公開資料から見える範囲を整理すると、二社の違いは次のようになります。
| 会社 | 次の事業で使っていると読める資産 | 公開資料で見える広がり |
|---|---|---|
| Anker | 複数ブランド、グローバルなオンライン・オフラインの販売網、グループの開発体制 | 充電・蓄電から、スマートホーム、音響・映像、家庭用エネルギーへ |
| CIO | EC・卸・クラウドファンディング・直営店での顧客接点、自社企画・開発・製造 | 充電・周辺機器の機能、熱、出力維持、部品、製造へ |
企業の違いは、次の成長に使う資産の方向に現れる。優劣や規模を示す図ではない。
この表を、多角化と集中の優劣に置き換えることはできません。Ankerは今も充電・蓄電を中核に置き、ユーザー調査を製品設計へ使う仕組みも説明しています。CIOも海外販売、直営店、新ブランド、ウェアラブルなどへ範囲を広げています。
確認できるのは、Ankerではブランド・地域・販売チャネルを横に使う事業の増やし方が見え、CIOでは顧客接点を充電・周辺機器の開発課題へつなぐ動きが見えることです。どちらの説明も、社内の投資判断やカテゴリ別の利益を示すものではありません。
新製品では、会社が次に何を広げるかを見る
新しい製品や発表を見るとき、スペック表だけでは会社の動きは分かりません。Ankerなら、既存のブランドや販売地域を使って、どの生活場面まで対象を広げようとしているのか。CIOなら、顧客から受け取った不便を、機能だけでなく熱、部品、製造のどこまで扱おうとしているのかを見ます。
公開資料だけでは、両社が次のカテゴリへ投資する理由や、製品ごとにどの要望を採用したかまでは分かりません。そのため、新製品を一つ見ただけで企業全体の方針を決めつけることはできません。新しい発表で同じ動きが続くかを、ブランド、販路、開発に関する一次情報で確かめる必要があります。
出典と確認条件
- Anker Innovations Our Story — 創業者、創業時期、創業者の経歴。
- Anker Innovations 2025年年次報告書 — 事業領域、売上構成、R&D、販売チャネル、海外売上。
- Anker SOLIX発表 — 家庭用エネルギー領域への展開。
- Anker JapanのD2Cに関する公式発表 — 創業時D2Cと米国・日本・欧州での販売。
- CIO 会社概要・沿革 — EC販売、自社企画・開発・製造・販売、販路、シリーズ。
- CIO 企業理念・代表挨拶 — 創業背景と自社開発の動機。
- CIOのクラウドファンディング発表 — 応援購入数と後継機への反映に関する同社の説明。
- CIO 国産充電器プロジェクト — 製造、熱、出力維持、部品選定と未確定範囲。
この記事は両社の公開資料と、各社が公表した開発・販売の説明を対象にしています。カテゴリ別利益、社内の投資判断、顧客要望の採用率は公開されていません。本文で述べた事業の広がりと開発課題の掘り下げは、公開資料から観察できる動きの説明に限ります。